El coste de seguir con lo de siempre: anatomía de un sistema heredado que 'funciona'
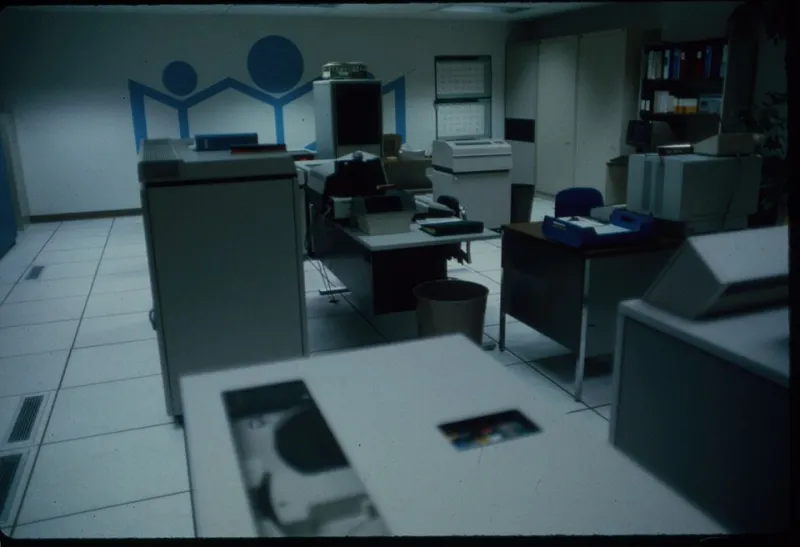
Photo: Columbus Metropolitan Library, No restrictions, via Wikimedia Commons
En muchas pymes españolas existe una frase que se repite en los comités de dirección con la tranquilidad de quien da algo por zanjado: «eso funciona, no lo toquemos». Suele referirse a un programa de gestión comprado en 2011, a un servidor que alguien montó un sábado, o a una aplicación de facturación que solo entiende dos personas de la plantilla. La frase es cierta, en un sentido estricto: el sistema arranca cada mañana. Lo que no dice la frase es lo que cuesta que siga arrancando.
Lo que no aparece en la factura
El coste de un sistema heredado casi nunca está en una línea de gasto identificable. Está repartido en lugares donde la contabilidad no mira: las dos horas semanales que el responsable de administración dedica a reiniciar un servicio que se cuelga, el módulo de exportación que ya no funciona con la versión actual del banco y obliga a conciliar a mano, la copia de seguridad que alguien «cree» que se hace porque nadie la ha comprobado desde 2021.
A esto se suma el llamado coste de oportunidad. Un equipo que tarda cuarenta segundos en abrir cada ficha de cliente no protesta; simplemente atiende menos consultas al día. La lentitud es invisible porque nadie tiene la referencia de lo que sería trabajar con herramientas adecuadas.
Un caso del levante español
Una distribuidora de material eléctrico de la provincia de Alicante, con 38 empleados, nos planteó hace unos meses una duda aparentemente sencilla: ¿merecía la pena renovar su sistema de gestión o había que «aguantar» unos años más? El software tenía trece años, el proveedor original había desaparecido y el mantenimiento lo sostenía un freelance que acudía «cuando había fuego».
Al medir durante seis semanas, los resultados fueron reveladores. El sistema generaba unos 90 euros mensuales en soporte de urgencia, una cifra modesta. Pero las ineficiencias operativas —doble introducción de datos entre gestión y contabilidad, errores de stock corregidos a posteriori, horas de personal dedicadas a tareas que un sistema actual automatiza— sumaban el equivalente a más de un sueldo completo al año. Y quedaba el riesgo: un único hardware antiguo, sin repuesto en el mercado, cuya avería habría detenido la facturación durante días.
El caso ilustra una regla general: cuanto más viejo es el sistema, menos se parece su coste real al que figura en el presupuesto.
Una metodología de tres pasos
Para decidir con criterio, proponemos un ejercicio que cualquier pyme puede hacer en un mes, sin necesidad de auditorías costosas.
Primero, medir el tiempo. Durante cuatro semanas, anotar cada incidente relacionado con el sistema heredado: reinicios, trabajos manuales, esperas, retrabajos. No hace falta precisión de laboratorio; basta con que el responsable de cada área anote al final del día.
Segundo, poner precio al tiempo. Multiplicar las horas por el coste real de cada puesto, no el salarial mínimo. Aquí conviene ser honesto: la hora del director financiero haciendo conciliaciones a mano vale bastante más de lo que la empresa imagina.
Tercero, estimar el riesgo de parada. Preguntarse una sola cosa: si el sistema cae un lunes por la mañana y no hay forma de repararlo, ¿cuánto pierde la empresa por día? Esa cifra, multiplicada por una probabilidad prudente de fallo, da el coste anual del riesgo.
La suma de los tres conceptos es el precio verdadero de «seguir como hasta ahora». Comparado con el coste de una migración —licencias, implantación, formación y las molestias del cambio—, el resultado sorprende con frecuencia a quien lo calcula por primera vez.
Cuándo conviene aguantar
La honestidad obliga a decir también lo contrario: no todo sistema heredado debe migrar. Si el sistema es estable, el proveedor aún da soporte, los procesos que cubre son estables y el coste medido es bajo, la renovación puede ser una inversión sin retorno. Existen pymes que operan con herramientas veteranas de forma perfectamente razonable.
El problema no es la antigüedad en sí, sino la falta de información. Decidir «no tocar nada» sin haber medido es tan imprudente como renovar por moda. La diferencia entre una decisión de gestión y una costumbre heredada está, precisamente, en tener números delante.
Conclusión: la prudencia también se calcula
En Aifos Solutions hemos comprobado que la conversación cambia por completo cuando el comité de dirección deja de discutir en abstracto sobre «modernizarse o no» y mira una hoja de cálculo con los costes reales del statu quo. A veces la conclusión es migrar. Otras, es mantener el sistema y destinar el presupuesto a otra cosa. Pero en ambos casos la decisión deja de ser una intuición y pasa a ser lo que debería haber sido desde el principio: una decisión empresarial, con cifras, plazos y responsables.
Porque «funciona» es un dato. Lo que importa es saber a qué precio.